FinancePlots dentro de Claude: 17 herramientas de finanzas que solo tienes que pedir
Noviembre 2026 · 7 min de lectura · Por Javier Audibert
Le pregunté a Claude: "Gano 110.000 libras y meto un 5% en el plan de pensiones. ¿Cuánto me llega al mes?". La respuesta fue 5.855,62 libras. No "unas 5.800": 5.855,62, con el impuesto, la Seguridad Social británica y la pensión desglosados. Y una línea más que no le había pedido: de las próximas 100 libras que gane, Hacienda se queda con 58,70.
Claude no lo calculó de cabeza. Llamó a FinancePlots, que hizo la cuenta con las mismas fórmulas que la calculadora de la web, y le devolvió las cifras y un gráfico. Eso es lo que hace un conector MCP, y FinancePlots tiene uno, gratis y sin registro. Este artículo es la visita guiada: qué puedes pedirle, con respuestas reales.
Qué es un MCP, en un párrafo
Un modelo de lenguaje escribe muy bien y calcula regular. No sabe la inflación de este mes ni a cuánto cerró el S&P 500 ayer, y en una tabla de amortización de 300 cuotas acaba equivocándose. MCP (Model Context Protocol) es un estándar abierto que deja a un asistente usar herramientas externas: piensa en un USB-C para la IA. Con FinancePlots conectado, Claude decide qué herramienta necesita, le pasa tus números, recibe el resultado exacto y te lo explica — diciéndote qué herramienta ha usado. Tú pones la pregunta; las cuentas las hace el código.
Conectarlo: un minuto
- En Claude (web o app de escritorio), ve a Ajustes → Conectores.
- Pulsa "Añadir conector personalizado".
- Llámalo FinancePlots, pega esta dirección y pulsa Añadir:
https://www.financeplots.com/api/mcpEn un chat nuevo, activa FinancePlots en el menú de herramientas y pregunta. Si usas Claude Code, basta con una línea en la terminal:
claude mcp add --transport http financeplots https://www.financeplots.com/api/mcpCualquier otra aplicación que acepte conectores MCP remotos sirve con la misma dirección. Estas son las 17 herramientas que tendrá a mano:
Tu dinero
take_home_pay— Sueldo neto en Reino Unidoloan_repayment— Préstamos e hipotecas, con amortizaciones anticipadascompound_interest— Interés compuestoinvestment_return— Rentabilidad real (XIRR)life_plan— Plan de vida y patrimonio
Tu negocio
break_even— Punto muertobusiness_valuation— Valoración DCF y por múltiplosindustry_multiples— Múltiplos por sectorstartup_valuation— Startups: Damodaran, ronda y runway
Mercados
us_macro_indicators— Economía de EE. UU. (FRED)market_snapshot— Índices, divisas, oro, petróleo, Bitcoinprice_history— Histórico de preciosportfolio_analysis— Riesgo y rentabilidad de una cartera
Empresas
screen_stocks— Screener con tus criteriosscreener_metrics— Las medidas del screenercompany_profile— Ratios y 10 años de cuentascompany_snowflake— El copo de nieve
1. Tu sueldo y tus ahorros
Volvamos a las 110.000 libras. Ese 58,7% marginal no es un error: entre 100.000 y 125.140 libras, el Reino Unido te quita 1 libra de mínimo exento por cada 2 que ganas, y el tipo real se dispara. El gráfico que devuelve la herramienta lo enseña de un vistazo:
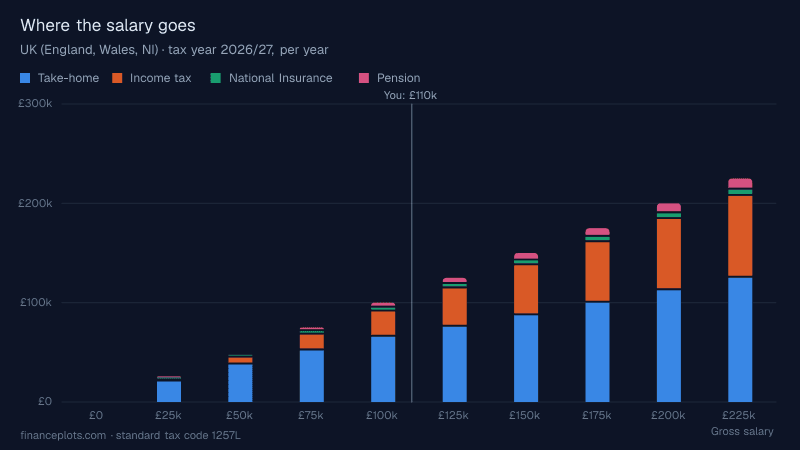
La siguiente pregunta es la interesante: "¿Y si subo la aportación por salary sacrifice hasta bajar de 100.000?". Con un 14,2% recuperas el mínimo exento entero. El neto anual baja 4.970 libras, pero tu pensión recibe 10.120 libras más. Cada libra que dejas de cobrar mete más de dos en tu fondo, y el tipo marginal cae al 36%. Eso, que un asesor te explicaría en media hora, son dos preguntas.
La hipoteca, sin hoja de cálculo
Pregúntale a Claude
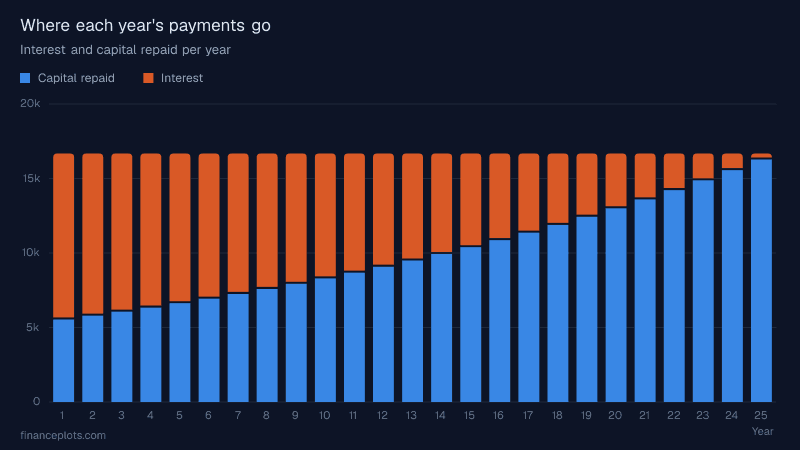
“Hipoteca de 250.000 libras al 4,5% a 25 años. ¿Y si pago 200 libras más al mes?”
Cuota de 1.389,58 libras y 166.874 libras de intereses en total. Con las 200 libras extra, la terminas 61 meses antes y te ahorras 38.458 libras de intereses. También te dice qué porcentaje del saldo amortizas cada año, porque muchas hipotecas fijas en Reino Unido solo permiten un 10% anual sin penalización.
¿Cuánto he ganado de verdad?
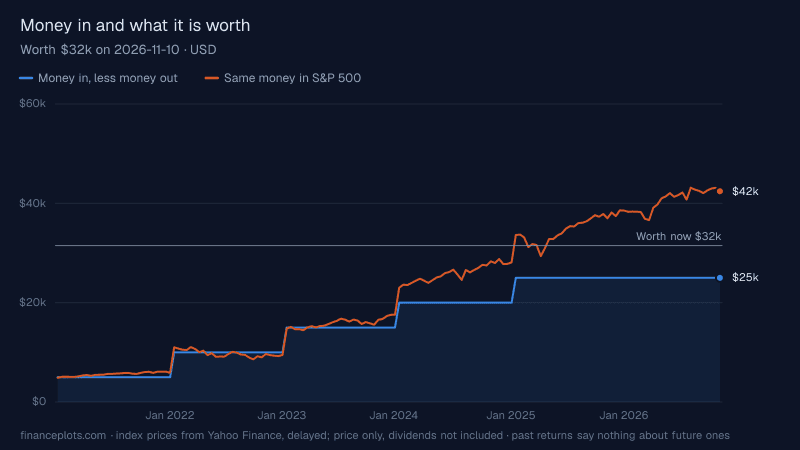
La pregunta que casi nadie sabe contestar. Si metiste 5.000 dólares cada enero de 2021 a 2025 y hoy tienes 31.500, has ganado un 26%... pero repartido en casi seis años y con el dinero entrando poco a poco. La herramienta investment_return calcula la rentabilidad anual real (XIRR): un 6,14% al año. Y si le pides comparar, repite exactamente los mismos ingresos en el índice que elijas: en el S&P 500 habrían sido unos 42.400 dólares, un 14,31% al año (solo precio, sin dividendos).
Y la más ambiciosa, life_plan, proyecta los ahorros, la casa, las deudas y el patrimonio de un hogar año a año, con eventos de vida — comprar casa, un bebé, una excedencia, la jubilación — y un Plan B para comparar. Un hogar que ingresa 60.000 libras netas, gasta 30.000 más 1.500 de alquiler al mes y tiene 20.000 ahorradas pasa de 100.000 libras de patrimonio (en dinero de hoy) en 2031. Todo con supuestos que pones tú, no previsiones.
2. Tu negocio
Pregúntale a Claude
“Mi cafetería tiene 120.000 libras de costes fijos al año. Vendo el café a 4,50 y me cuesta 1,60. ¿Cuántos tengo que vender para no perder dinero?”
41.380 cafés al año, unas 186.000 libras de ventas. Si hoy vendes 50.000, tu margen de seguridad es del 17%: podrías perder uno de cada seis clientes antes de entrar en pérdidas. Para valorar una empresa tienes business_valuation (DCF y múltiplos EV/EBITDA, EV/ventas y PER de su sector, con descuento por ser privada) e industry_multiples con las medias por sector.
Para startups, startup_valuation aplica el método de Damodaran para empresas jóvenes y con pérdidas, el precio implícito en una ronda y los meses de runway. Lo que más me gusta es que te avisa: con un SaaS de 2 millones de ingresos y un margen del −25%, la herramienta advierte que el múltiplo de ventas del sector probablemente sobrevalora la empresa, porque refleja compañías cotizadas con un 33% de margen. Y con 1,5 millones en caja quemando 900.000 al año, te quedan 20 meses.
3. Mercados y economía, en directo
Pregúntale a Claude
“¿Cómo está la economía de EE. UU. ahora mismo?”
us_macro_indicators lee la Reserva Federal (FRED) en el momento. Hoy: inflación del 4,1% en octubre (la subyacente, 2,9%), paro del 4,1%, tipos de la Fed en el 3,88% y el bono a 10 años en el 4,88%. Claude no tiene que recordar nada: lo consulta. Lo mismo con market_snapshot (índices, divisas, oro, petróleo y Bitcoin), price_history (cierres, media de 200 sesiones, máximos, mínimos y volatilidad) y portfolio_analysis, que te da rentabilidad, volatilidad, Sharpe, VaR y cuánto riesgo aporta cada posición en una cartera de hasta ocho.
4. Empresas cotizadas
Pregúntale a Claude
“Enséñame empresas del IBEX 35 con rentabilidad sobre fondos propios por encima del 15% y PER por debajo de 15.”
Ocho de las 35 cumplen los dos criterios, y una se queda fuera por falta de datos. El screener cubre el S&P 500, el Nasdaq-100, el FTSE 100 y el IBEX 35 con datos que se actualizan cada semana, y tiene una regla que no se salta: filtra por los criterios que pones tú y devuelve los resultados por orden alfabético. Nunca puntúa, ordena ni recomienda.
company_profile te da los ratios de una empresa frente al resto de su índice y, si cotiza en EE. UU., hasta diez años de ventas, beneficio, caja y deuda sacados de sus cuentas en la SEC. Y company_snowflake los dibuja como un copo de nieve, para una empresa o dos superpuestas. Aquí, Costco y Apple, las dos que salían en mi artículo sobre el ROCE:
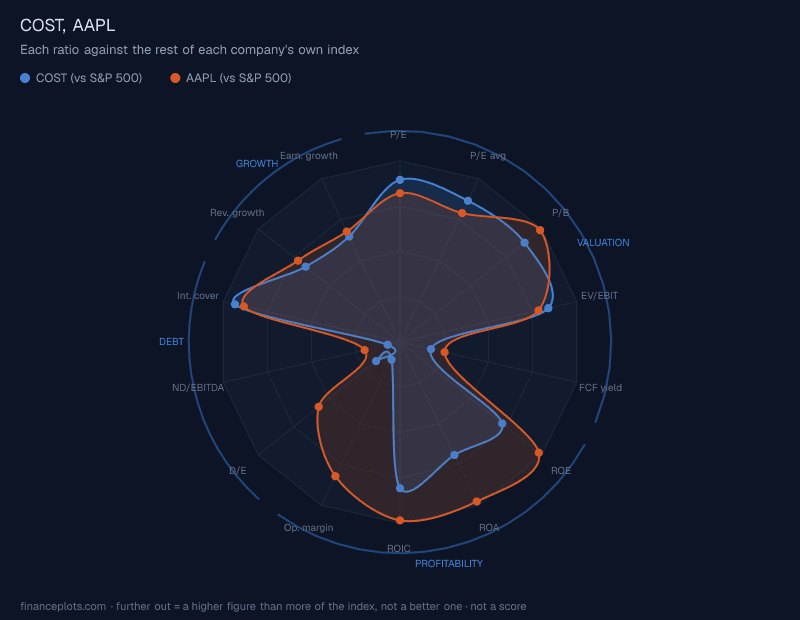
Se ve el contraste del artículo sobre el ROCE: Apple sale mucho más hacia fuera en margen y rentabilidad; Costco, en valoración — su PER de 50 es más alto que el del 89% del S&P 500.
Gráficos que puedes tocar
En Claude, los gráficos no llegan como imagen: se abren como una pequeña app dentro del chat (MCP Apps). Pasas el ratón y ves cada valor, y con un clic los conviertes en tabla. En las aplicaciones que no lo admiten, llega la imagen que ves en este artículo. Y cada respuesta trae un enlace a la herramienta de la web con tus números ya puestos, por si quieres seguir allí.
Lo mejor: encadenar herramientas
Una calculadora te contesta una pregunta. Claude con 17 herramientas contesta la pregunta que de verdad tenías, que casi nunca cabe en una sola. Unos ejemplos que funcionan:
- "¿Qué sueldo necesito para cobrar 5.000 libras netas al mes? Con ese neto, ¿me puedo permitir una hipoteca de 300.000 al 4,5%?" — take_home_pay al revés, y luego loan_repayment.
- "Mira el tipo de la Fed y úsalo como tipo sin riesgo para el Sharpe de mi cartera." — us_macro_indicators y luego portfolio_analysis.
- "Compara mi plan con un Plan B en el que me tomo un año sabático en 2029." — life_plan con los dos escenarios.
- "Valora mi empresa por DCF y por múltiplos de su sector, y explícame por qué salen distintos." — business_valuation e industry_multiples.
Lo que conviene saber
- Es gratis, sin cuenta ni clave.
- No guarda tus preguntas ni tus números. Solo cuento qué herramienta se usó, para saber cuáles mejorar.
- Las fuentes son gratuitas y públicas: FRED, la SEC y Yahoo Finance (con retraso). Las cifras son para aprender y planificar, no asesoramiento.
- Claude sigue pudiendo equivocarse al interpretar lo que pides. Comprueba siempre qué datos le ha pasado a la herramienta: aparecen en la respuesta.
Hice FinancePlots para aprender y para enseñar, y esto es probablemente la forma más natural de usarlo: preguntar como le preguntarías a un compañero de finanzas, y que las cuentas las haga una fórmula que no se cansa.
Conéctalo en un minuto
Las instrucciones paso a paso y la lista completa de herramientas, en una página. ¿Prefieres hacer clic? Todas están también en la web.
Este artículo es educativo. Las cifras son respuestas reales del conector el 12 de noviembre de 2026 con datos de ejemplo. Las empresas se citan para mostrar lo que hace la herramienta; no es una recomendación de compra o venta de ningún valor ni asesoramiento financiero.